Le cadre légal et fiscal du e-commerce en Tunisie en 2026 : déclaration au RNE, régime auto-entrepreneur, TVA, facturation et loi 2000-83 sur le commerce électronique.
Réponse rapide. Vendre en ligne en Tunisie reste une activité commerciale ordinaire au regard de la loi. Elle suppose une déclaration au Registre National des Entreprises, un régime fiscal adapté, des factures conformes, et le respect de la loi 2000-83 sur le commerce électronique. Le cadre existe, il faut juste s'y conformer.
Beaucoup d'e-commerçants tunisiens commencent sur les réseaux sociaux, sans structure déclarée. Cela fonctionne un temps, puis l'activité grandit et les questions arrivent. Faut-il un registre de commerce ? La TVA s'applique-t-elle ? Comment facturer un client ?
Ce pôle réunit les réponses, ancrées dans le droit tunisien, et complète les autres repères pour vendre en ligne réunis pour le marché local.
Cet article est une présentation générale à but informatif. Il ne remplace pas l'avis d'un expert-comptable ni une vérification auprès des administrations concernées. Les montants et seuils fiscaux changent avec chaque Loi de Finances.
La loi qui encadre le commerce électronique
La loi 2000-83 du 9 août 2000 est le texte de référence pour les échanges et le commerce électroniques en Tunisie. Elle reconnaît la valeur de la signature électronique et fixe des obligations claires au vendeur en ligne.
Trois obligations ressortent pour un e-commerçant. D'abord, l'information précontractuelle : le client doit connaître l'identité du vendeur, le prix total, les modalités de livraison et de paiement avant de commander.
Ensuite, le droit de rétractation, fixé à dix jours ouvrables. Enfin, le remboursement, en principe sous dix jours, les frais de retour restant en général à la charge du consommateur, sous réserve des textes en vigueur en 2026.
Une boutique sérieuse traduit ces obligations en pages concrètes : conditions générales de vente, politique de retour, mentions légales, page contact avec une identité réelle. Ces pages ne sont pas décoratives. Elles répondent à la loi et rassurent un acheteur tunisien souvent méfiant.
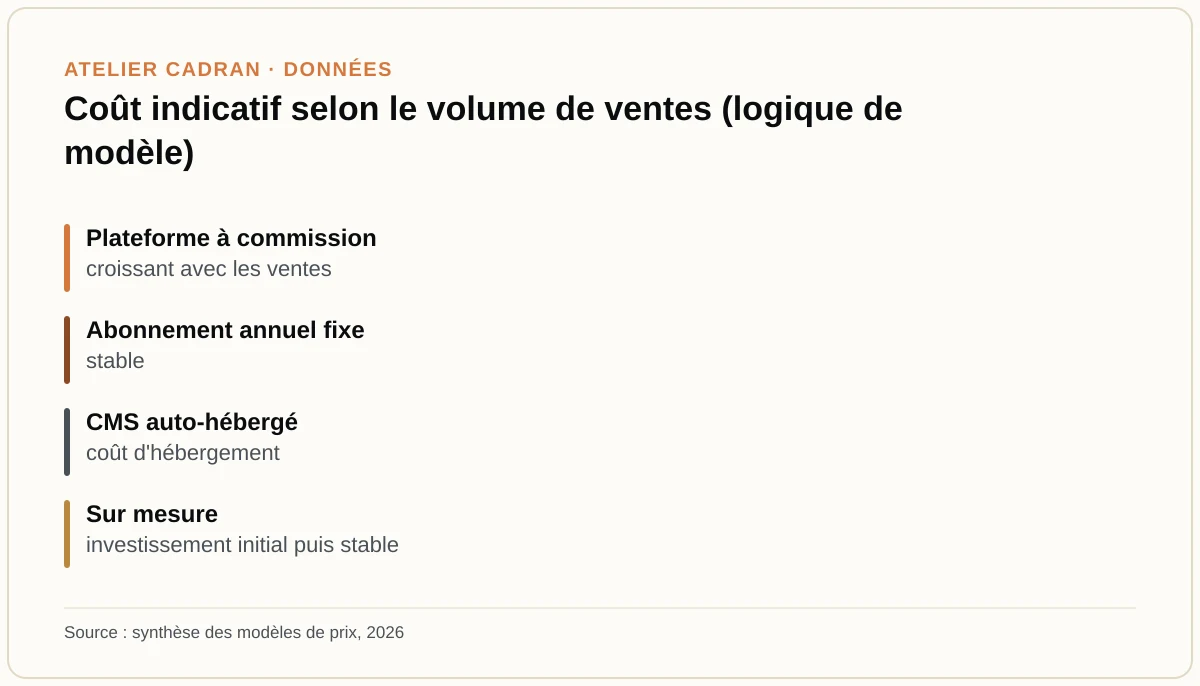
Les pages légales d'une boutique suivent ces textes, ce qui fait du suivi après lancement une ligne de budget plutôt qu'une option.
Les quatre questions à régler
Le cadre légal et fiscal d'une boutique se découpe en quatre chantiers, à traiter dans l'ordre ou selon le besoin du moment.
Le premier consiste à déclarer son activité au Registre National des Entreprises, avec la patente et le choix entre entreprise individuelle, SUARL et SARL. Le régime auto-entrepreneur, issu du décret-loi 2020-33, propose un plafond de chiffre d'affaires et une contribution unique adaptés aux petites boutiques.
La TVA et la facturation couvrent les taux applicables, le forfaitaire face au réel, la facture obligatoire, le timbre fiscal et la facture électronique El Fatoora. Le dropshipping en Tunisie ajoute les contraintes de douane et de change, que le droit tunisien ne traite pas frontalement.
Faire créer votre boutique en ligne
Plateforme, paiement, livraison et mise en conformité, avec une formation à la prise en main.
Une boutique en ligne collecte des données personnelles : noms, adresses, numéros de téléphone, parfois des coordonnées de paiement. En Tunisie, cette collecte relève de la loi 2004-63 sur la protection des données à caractère personnel. L'Instance Nationale de Protection des Données Personnelles, l'INPDP, en est le régulateur.
Selon la nature du traitement, une déclaration préalable peut être nécessaire. Au minimum, une politique de confidentialité claire sur le site et une conservation prudente des données sont attendues. Vérifiez votre situation précise auprès de l'INPDP, car les obligations varient selon le volume et l'usage des données.
Quel statut et quel régime fiscal choisir
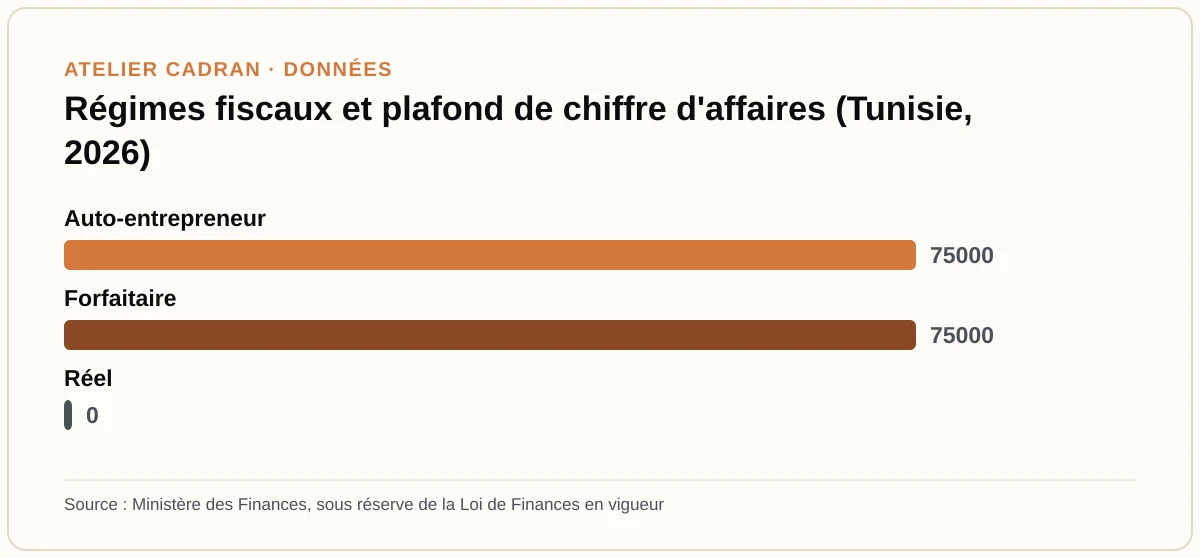
Le choix du statut conditionne toute la fiscalité de la boutique. Une activité de vente régulière s'immatricule au Registre National des Entreprises, puis se range dans un régime adapté à son chiffre d'affaires. Trois grandes voies existent en 2026, sous réserve des barèmes en vigueur.
Faites glisser
Statut ou régime
Plafond indicatif de chiffre d'affaires
TVA
Profil type
Auto-entrepreneur
75 000 DT par an
Non facturée
Petite boutique qui démarre
Régime forfaitaire
Petites activités sous seuil
Allégée ou hors champ
Activité modeste, gestion simple
Régime réel
Au-delà du seuil, souvent indiqué autour de 75 000 DT
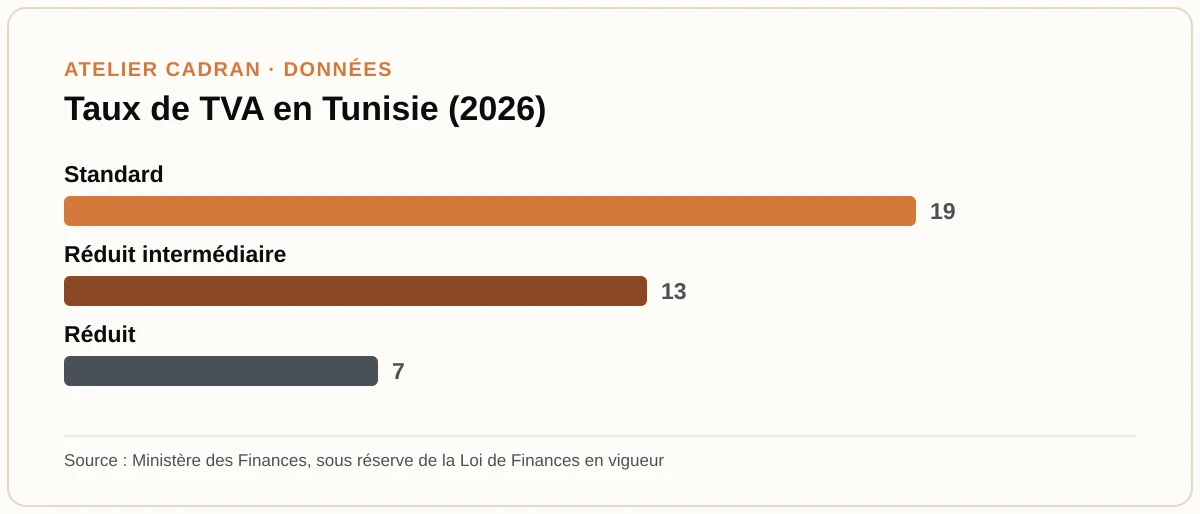
19 %, 13 % ou 7 %
Boutique qui grandit, volume élevé
Ces seuils changent à chaque Loi de Finances. Le Ministère des Finances publie le détail à jour et le système fiscal complet sur son portail officiel de la fiscalité. Faites toujours valider votre régime par un expert-comptable, car le bon choix dépend de vos marges autant que de votre chiffre d'affaires.
Vente sociale et formalisation
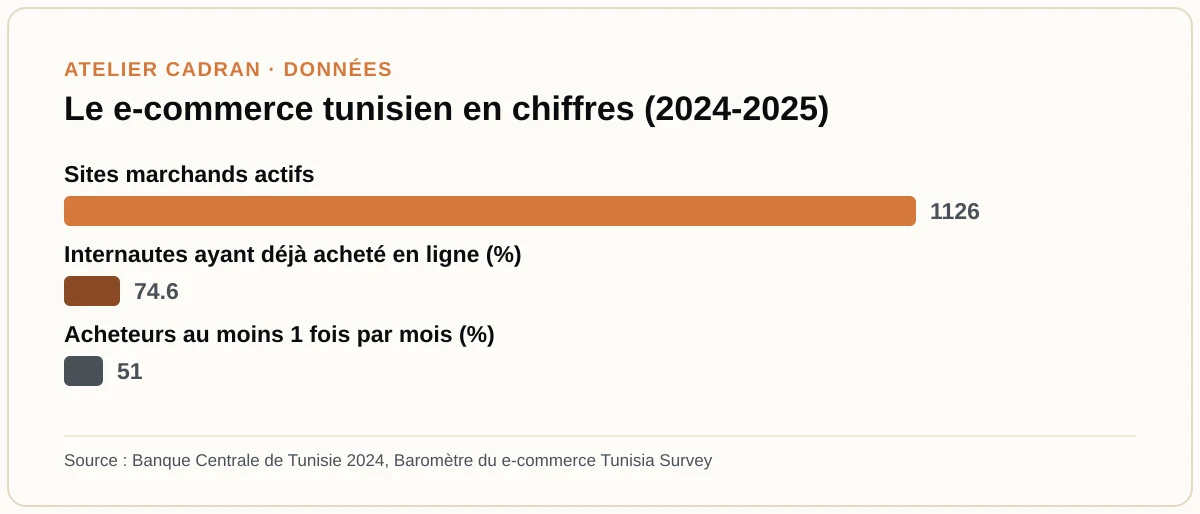
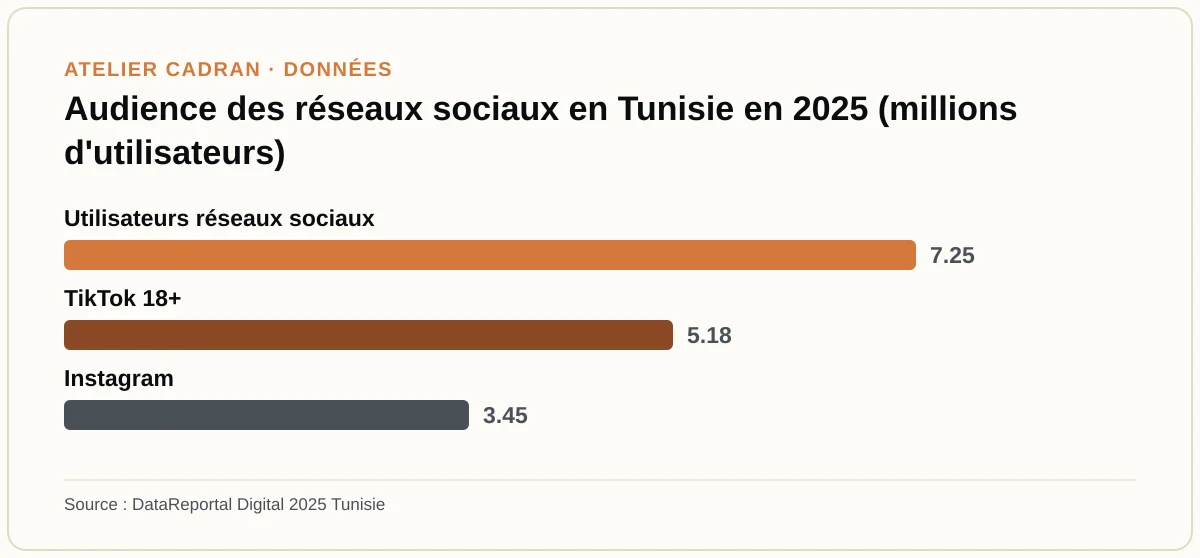
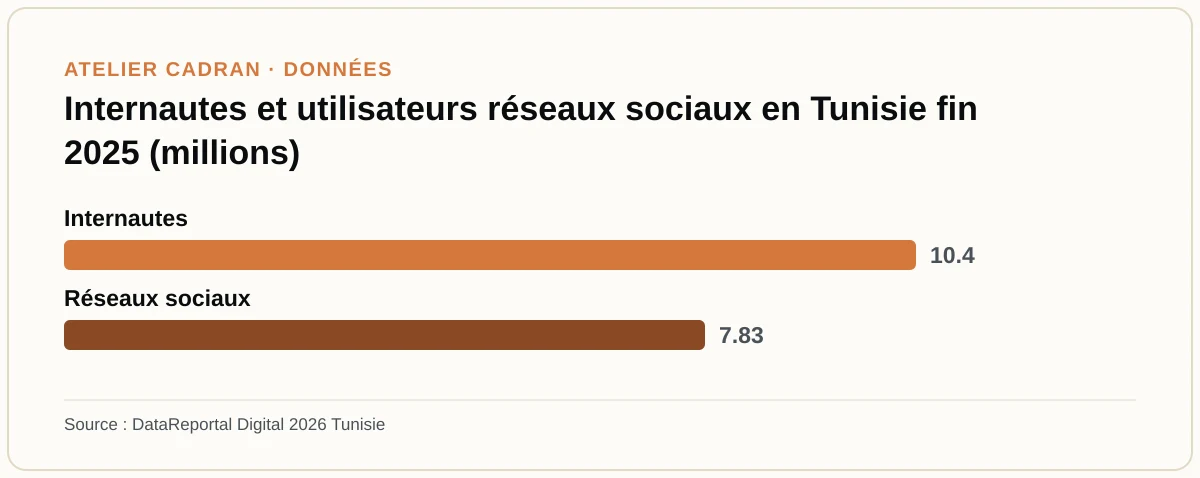
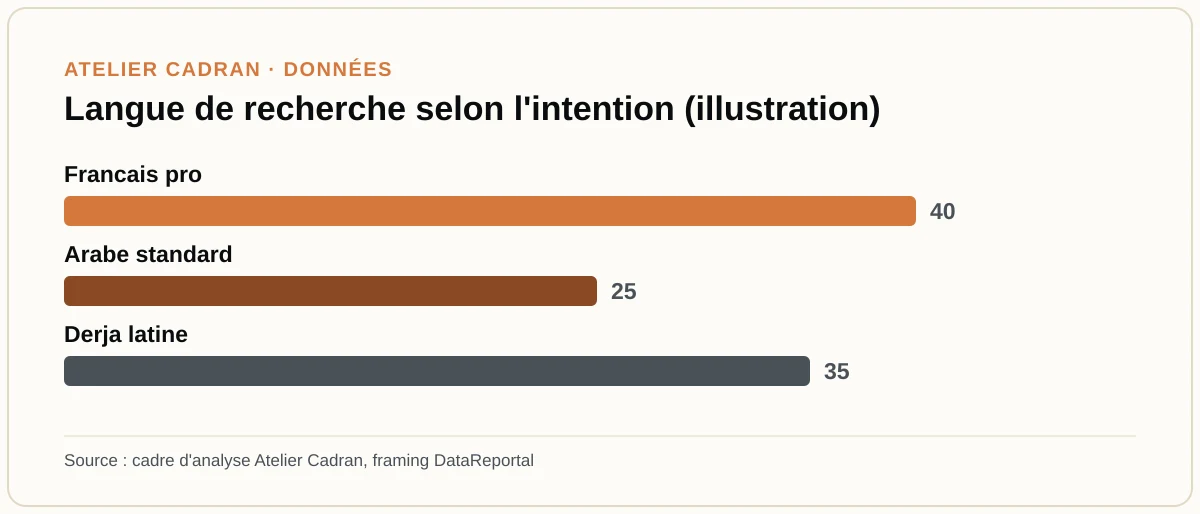
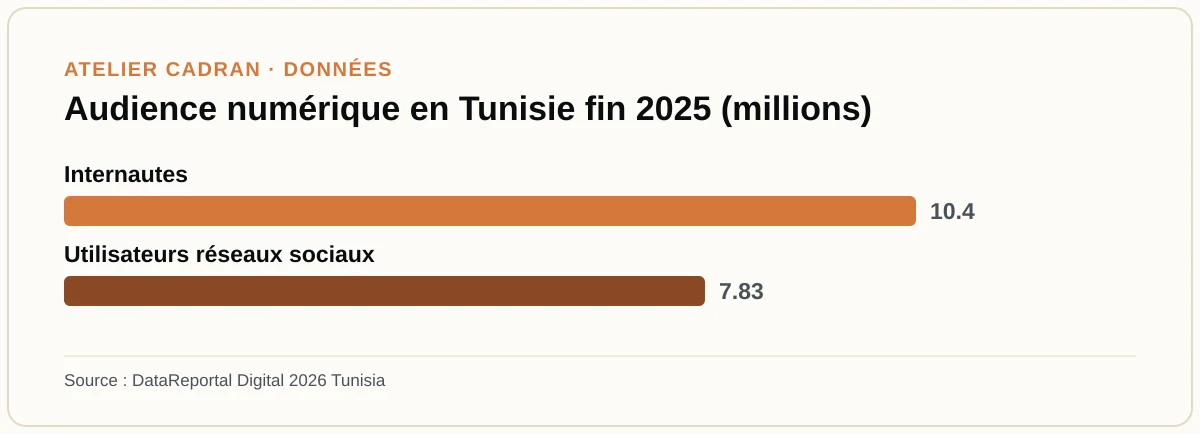
Une part importante du commerce en ligne tunisien se fait encore en dehors des circuits formels, surtout via les réseaux sociaux. Selon des données relayées en 2025, près de 35 % des transactions e-commerce passeraient par ces canaux informels. Cette zone grise comporte des risques fiscaux et juridiques réels.
Formaliser son activité a un coût et demande des démarches. En échange, elle ouvre l'accès aux passerelles de paiement bancaire, à la facturation officielle, et à une crédibilité que le client tunisien remarque.
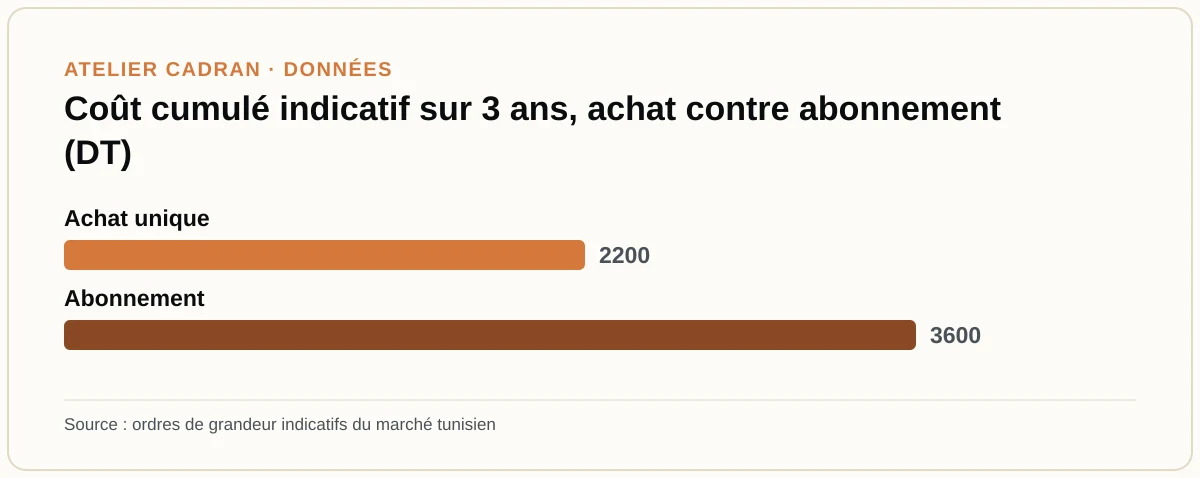
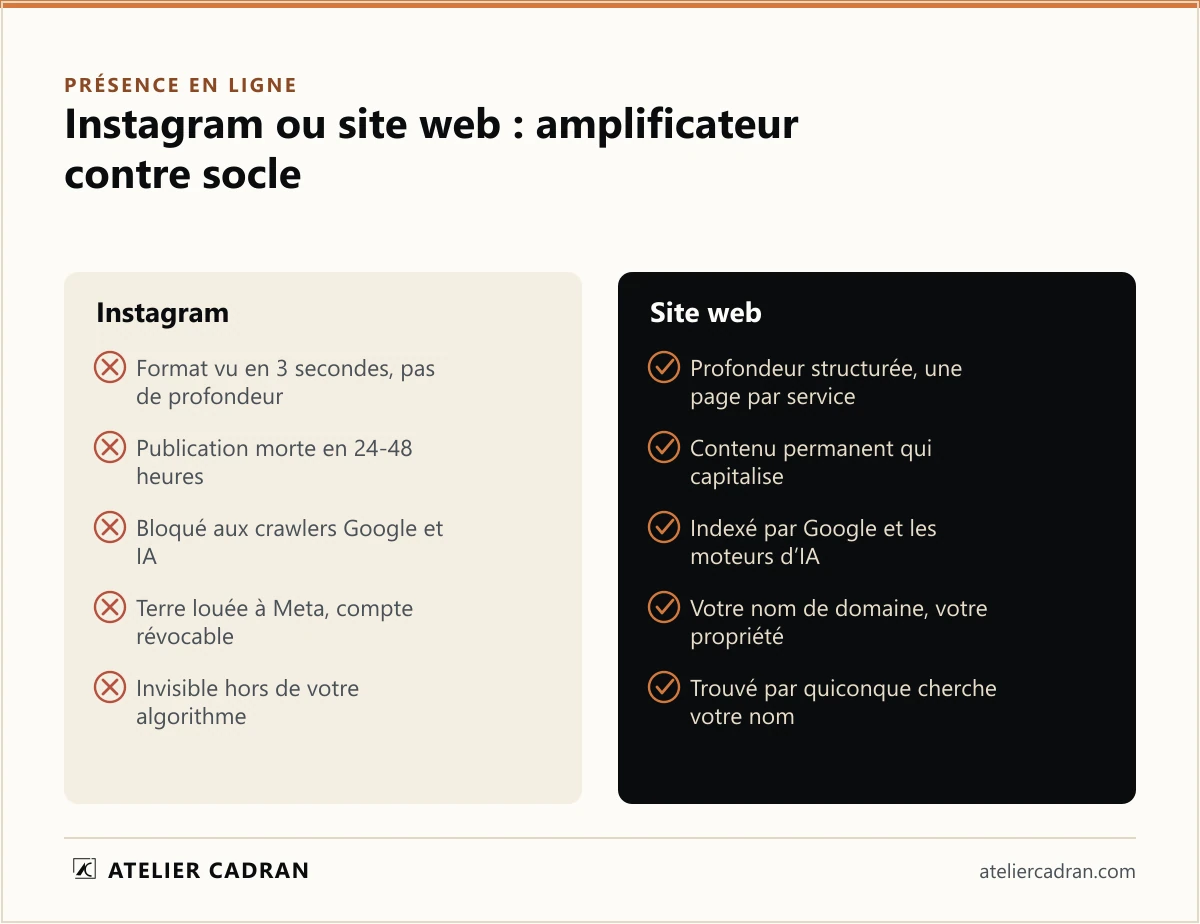
L'arbitrage entre la page Facebook et une vraie boutique en ligne se pose alors en termes de coût réel, pas de préférence.
En résumé
Le e-commerce en Tunisie n'échappe pas au droit commercial commun. Une activité de vente régulière se déclare au RNE et se structure en entreprise individuelle, SUARL ou SARL.
La fiscalité dépend de votre régime et de votre chiffre d'affaires. Le statut auto-entrepreneur simplifie le départ des petites boutiques, tandis que la TVA et la facturation deviennent obligatoires au-delà de certains seuils.
La loi 2000-83 impose des obligations envers le consommateur, du droit de rétractation à l'information précontractuelle. La loi 2004-63 et l'INPDP encadrent les données clients.
Ces règles évoluent à chaque Loi de Finances. Confirmez toujours les montants et les seuils auprès d'un expert-comptable et du RNE avant d'agir.
Les pages légales et la facturation se préparent au moment d'ouvrir une boutique en ligne, pas après la première commande. Un site PrestaShop génère par exemple ces factures depuis son propre back-office, sans module payant.
Les commerçants qui ne veulent pas gérer ces détails eux-mêmes s'appuient sur une agence digitale tunisienne pour cadrer le site et ses pages obligatoires.
Questions fréquentes
Faut-il être déclaré pour vendre en ligne en Tunisie ?
Oui. Une activité de vente régulière, même en ligne, doit être enregistrée au Registre National des Entreprises. La vente occasionnelle entre particuliers est différente, mais dès que l'activité devient répétée et lucrative, elle relève du commerce et doit être déclarée.
Quelle est la loi qui encadre le commerce électronique en Tunisie ?
La loi 2000-83 du 9 août 2000 encadre les échanges et le commerce électroniques en Tunisie. Elle traite de la signature électronique, des obligations d'information du vendeur et du droit de rétractation du consommateur, fixé à dix jours ouvrables.
Le droit de rétractation existe-t-il pour les achats en ligne en Tunisie ?
Oui. La loi 2000-83 prévoit un droit de rétractation de dix jours ouvrables pour le consommateur. Le vendeur rembourse en principe sous dix jours, et les frais de retour restent en général à la charge du consommateur, sous réserve des textes en vigueur.
Dois-je déclarer mon fichier clients à un organisme en Tunisie ?
La collecte de données personnelles relève de la loi 2004-63 et de l'Instance Nationale de Protection des Données Personnelles. Selon les cas, une déclaration préalable du traitement peut être requise. Vérifiez votre situation auprès de l'INPDP.
Quel régime fiscal choisir pour une boutique en ligne en Tunisie ?
Le choix dépend du chiffre d'affaires et des marges. Le statut auto-entrepreneur convient à une petite boutique sous 75 000 dinars par an en 2026. Le régime forfaitaire vise les petites activités, le régime réel s'impose au-delà du seuil avec la TVA. Ces seuils changent à chaque Loi de Finances : faites valider votre cas par un expert-comptable.
Faire créer votre boutique en ligne
Plateforme, paiement, livraison et mise en conformité, avec une formation à la prise en main.